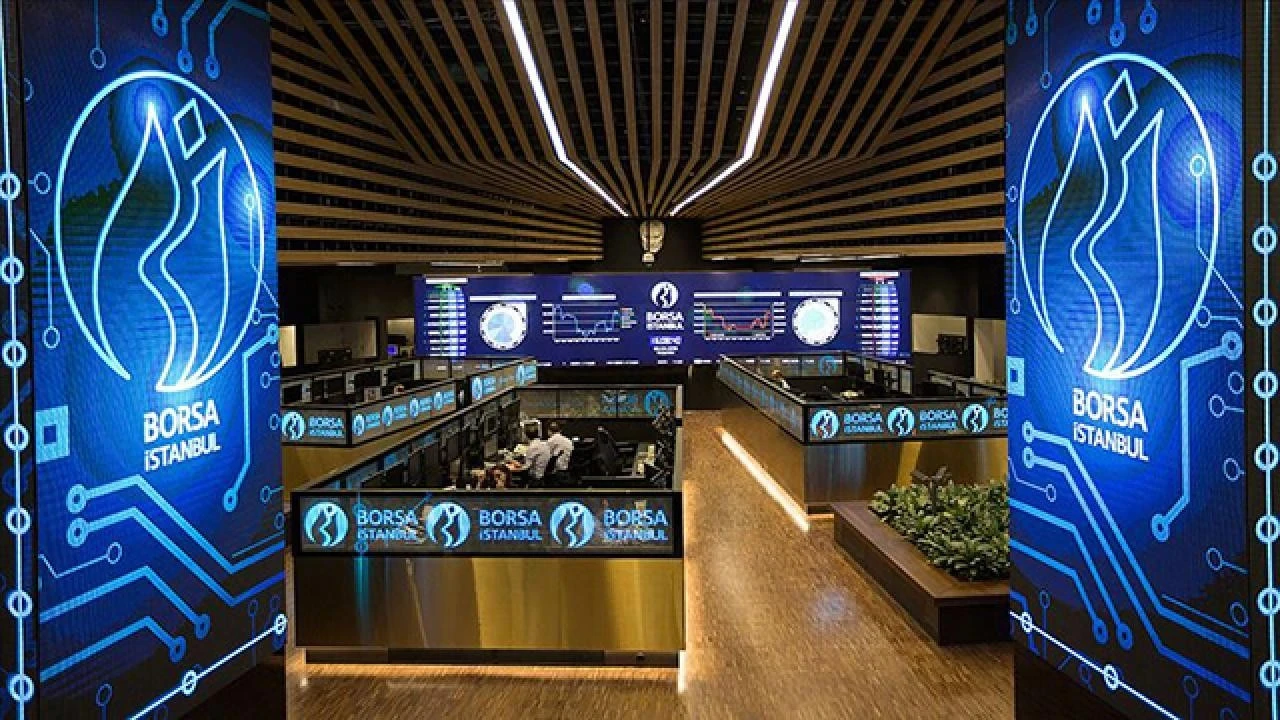
MSCI’nin gündeme getirdiği mesele, teknik ayrıntının ötesinde piyasanın güvenilirliğiydi: Serbestçe işlem gördüğü varsayılan hisselerin ne kadarı gerçekten bağımsız yatırımcıların elindeydi?
Bir vatandaşın yıllarca biriktirdiği para birkaç günde eriyebilir. Bir şirketin itibarı tek soruşturmayla sarsılabilir. Piyasaya güveni yeniden kurmak ise yıllar alır.
Türkiye’de fon krizini ve mali suçlara yönelik operasyonları izlerken sormamız gereken soru şu: Tehlikeyi zamanında kim gördü? İçerideki kurumlar mı, dışarıdaki yatırımcılar mı? Ve kim, hangi uyarıdan sonra harekete geçti?
Bu soruları sormak, Türkiye’nin kurumlarını küçümsemek değildir. Vatandaşın birikimini kimin, ne zaman ve nasıl koruduğunun hesabını sormaktır.
Para geliyorsa denetim de gelir
Yabancı sermayeyi davet ederken yalnızca parasının geleceğini düşünemeyiz. Hisse ve fon alan yatırımcı; raporunu, denetçisini, hukukçusunu ve hesap sorma talebini de beraberinde getirir.
Norveç’in dev egemen servet fonunun bile Türkiye’deki fon krizinden etkilendiğini açıklaması bunun çarpıcı örneği. Fon yönetimi, Türkiye’deki hisse yatırımlarını ve dış portföy yöneticilerini değerlendirmeye aldığını belirtiyor. Buradan fonun küresel zararını Türkiye’ye yükleyen bir sonuç çıkaramayız. Ancak mesele artık yalnızca yerli yatırımcının kaybı değildir.
Uluslararası yatırımcı zarar gördüğünde, kendi denetim mekanizmaları da devreye girer. Endeks sağlayıcıları, bankalar ve piyasa gözetim kuruluşları daha fazla bilgi ister. Türk yetkililerin de bu bilgi ve incelemelerden yararlanması doğaldır.
Sermayeyi çağırıp sorularını kapıda bırakamazsınız.
MSCI’nin uyarısı neydi?
MSCI’nin (Morgan Stanley Capital International) gündeme getirdiği mesele, teknik ayrıntının ötesinde piyasanın güvenilirliğiydi: Serbestçe işlem gördüğü varsayılan hisselerin ne kadarı gerçekten bağımsız yatırımcıların elindeydi?
Ayrı görünen fonlar aynı çıkar çevresinin kontrolündeyse, ekrandaki fiyat ne kadar sağlıklıydı? Yatırımcı çıkmak istediğinde gerçekten alıcı bulabilecek miydi?
MSCI, 15 Ekim’de Türkiye hisselerine ilişkin bazı endeks değişikliklerini dondurdu. Piyasa sınıflandırmasını değiştirmedi; denetim ve şeffaflık adımlarının kalıcı sonuçlarını görmek istediğini belirtti.
Ancak SPK’nın açıklamasına göre içerideki hazırlıklar 2025 sonunda başlamıştı. Konu Aralıkta Finansal İstikrar Komitesi’nde görüşülmüş, taslak Şubatta sektörün görüşüne açılmış, kapsamlı değişiklikler Ağustosta duyurulmuştu.
Demek ki bütün önlemleri dış uyarılara bağlayamayız. Fakat şu sorudan kaçamayız: Risk önceden görülmüşse, yatırımcıyı korumak için yeterince hızlı davranıldı mı?
OECD’nin Gri Listesi ne demek
Bu tartışma beni Paris’teki OECD yıllarıma götürüyor. Mali Eylem Görev Gücü’nün, yani FATF’nin, çalışmalarını yakından izledim. Aynı binadaydık. Bizim bölümlerimizden birçok meslektaşımız oraya geçti.
1989’da G7 girişimiyle kurulan FATF’nin temel düşüncesi güçlüydü: Suçluyu yakalamak yetmez; onu yeniden ayağa kaldıran paraya ulaşmak gerekir. FATF ya da kamuoyunda bilinen adıyla Gri Liste, ülkenin kara para aklama ve terör finansmanı ile mücadele sisteminde önemli zayıflıklar olduğunu gösterir.
ABD’nin güçlü öncülüğünü OECD Rüşvetle Mücadele Sözleşmesi sürecinde de gördüm. Bu süreci içeriden yaşadım; başında bulunduğum yatırım bölümü adına görüş bildirdim.
Amerikan şirketleri yurt dışında rüşvet vermeyi cezalandıran kurallara tabiyken, bazı rakipleri benzer sınırlamalarla karşılaşmıyordu. Fransa, İtalya ve Almanya gibi ülkelerde belirli koşullarda bu ödemeler vergi matrahından bile indirilebiliyordu.
Washington, kuralların uluslararasılaştırılmasını istedi.
Rüşveti önleme hedefi ile ekonomik rekabet hesabı aynı masadaydı.
Dış baskı içeride neyi değiştiriyor?
Türkiye’nin 2021’de FATF gri listesine alınması, 2024’te çıkarılması, dış değerlendirmenin içerideki karşılığını gösteriyor. MASAK’ın kapasitesi, denetimler ve karmaşık aklama soruşturmaları bu sürecin önemli parçalarıydı.
FATF gözaltı listesi göndermez. Sonuç sorar: Para bulundu mu? Gerçek sahip belirlendi mi? Suç geliri geri alındı mı?
Ortak soruşturmalar da somut katkı sağlar. Orkinos-Bulut operasyonunda Türk makamları, Europol ve dört Avrupa ülkesi birlikte çalıştı. Mali istihbarat paylaşımı, sınır aşan para hareketlerinin izlenmesini kolaylaştırıyor.
Bunlardan hareketle fon dosyasını FBI’ın veya Avrupa istihbarat servislerinin ortaya çıkardığını söyleyemeyiz. Bunun için dosyaya özgü kanıt gerekir.
Hesabı burada sorabilmek
Asıl mesele dışarıdan uyarı gelmesi değil, içeride neden daha erken harekete geçilemediği.
Gecikmenin nedeni kapasite eksikliği mi, ihmal mi, çıkar çatışması mı? Güçlü siyasi veya şahsi bağlantılar denetimin hızını etkiledi mi? Bunlar belgelerle araştırılmalı.
Yatırımcı için düzenleyici kurumun itibarı, yayımladığı metinlerden önce, tehlike karşısında gösterdiği refleksle oluşur. Denetim geciktiğinde kayıp yalnızca hesap bakiyesinde kalmaz; insanlar piyasadan uzaklaşır, dürüst şirketlerin sermayeye erişimi zorlaşır. Bedeli bütün ekonomi öder.
Kara para, dürüst girişimcinin de rakibidir. Vatandaşın birikimini korumayan piyasa, üreticinin güvenilir finansmana erişimini de zayıflatır.
Başarı, gözaltı fotoğraflarında değil; sağlam yargılamalarda, geri kazanılan suç gelirlerinde, giderilen zararlarda ve tekrarını önleyen denetimde aranmalı.
Finansal disiplin dışarıdan destek görebilir. Fakat onun sahibi içerideki kurumlar olmalıdır. Vatandaşın korunması, yabancı yatırımcının şikâyetine veya uluslararası itibar kaybına bağlı kalamaz.
Paris’ten, Londra’dan veya New York’tan uyarı gelmeden vatandaşının birikimini koruyabilen, güçlü bağlantıları sorgulayabilen, sermaye piyasalarına güveni artıran ve hesabı içeride sorabilen kurumlar: İşte Türkiye’nin ihtiyacı budur.